
Tatil Sonrası Aşırı Harcama Dürtüsünü Anlamak
Tatil Sonrası Aşırı Harcama Dürtüsünü Anlamak ve Kontrol Etmek
Tatil dönüşü çoğumuzu bekleyen sadece iş yığını değil, bir de farkında olmadan kabaran harcama dürtüsüdür. Plajda geçen o kaygısız günlerin ardından eve dönerken, “kendime bir hediye alayım” ya da “tatil anıları olsun” diye başlayan alışverişler, fark etmeden bütçeyi zorlayan bir alışkanlığa dönüşebilir. Peki tatil sonrası neden aşırı harcama yapıyorum sorusunun ardında yatan psikolojik mekanizmalar nelerdir? Bu dürtüyü anlamak, onu kontrol etmenin ilk adımıdır.
Tatil Sonrası Sendromunun Harcama Üzerindeki Etkisi
Tatil sonrası sendromu, yalnızca keyifsizlik ve işe gitme isteksizliğiyle sınırlı kalmaz (k2). Bu dönemde beynimizdeki ödül sisteminde önemli değişimler yaşanır. Tatil boyunca bolca salgılanan dopamin düşüşü ve serotonin seviyesindeki azalma, yerini yükselen kortizole (stres hormonu) bırakır (k1, k3). Vücut bu biyokimyasal boşluğu doldurmak için hızlı bir ödül kaynağı arar ve alışveriş, bu ihtiyacı karşılayan en kolay yollardan biridir. Tatilde yaşanan özgürlük hissi, günlük rutinin kısıtlamalarından uzaklaşma deneyimiyle birleşince, eve dönüşteki boşluk hissi daha da belirginleşir. Bu duygusal dalgalanma, beynin ödül merkezini yeniden uyarmak için alışverişe yönelmesine neden olur.
Yapılan araştırmalar, tatil dönüşünde yaşanan bu duygusal dalgalanmanın, kompulsif satın alma eğilimini tetikleyebileceğini göstermektedir (k1). Kişi, ihtiyacı olmadığı halde alışveriş yaparak geçici bir rahatlama hisseder; ancak bu rahatlamanın ardından gelen pişmanlık ve suçluluk, döngüyü daha da derinleştirir. Tatil harcamalarını dengelemek için bütçe planı nasıl oluşturulur sorusu işte tam bu noktada anlam kazanır. Bu döngüyü kırmak, sadece finansal disiplin değil, aynı zamanda duygusal farkındalık gerektirir.
Duygusal Tetikleyicileri Tanımak
Aşırı harcama dürtüsü çoğu zaman duygusal bir ihtiyacın yansımasıdır. Tatil sonrası yaşanan motivasyon kaybı, günlük rutine dönüşün getirdiği sıkıntı ve sosyal medyada başkalarının tatil fotoğraflarını görmek gibi dış etkenler, bu dürtüyü körükleyebilir. Örneğin, işe döndüğünüz ilk gün ofiste yaşadığınız yoğun stres, öğle arasında “kendimi ödüllendireyim” diyerek gereksiz bir alışverişe yönelmenize neden olabilir. Sosyal medyada gezinirken karşılaşılan tatil anıları, “ben de böyle anılar biriktirmeliyim” düşüncesiyle birleşerek harcama dürtüsünü pekiştirir.
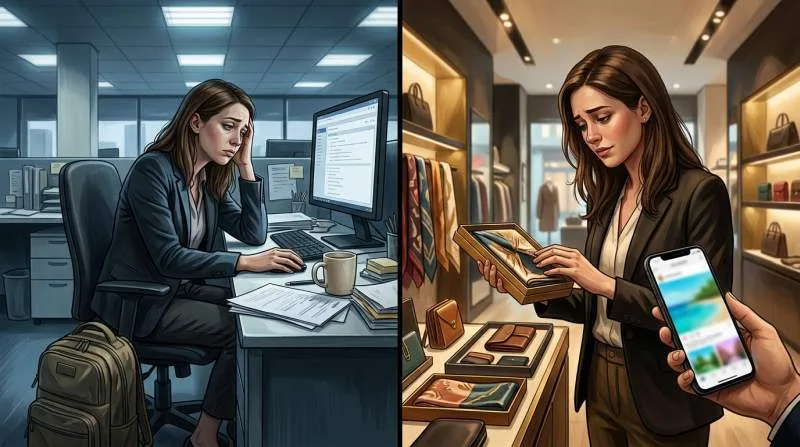
Bu noktada yapılacak en önemli şey, harcama öncesinde o anki duygusal durumunuzu sorgulamaktır. “Gerçekten buna ihtiyacım var mı?” sorusu, dürtüsel kararların önüne geçmek için basit ama etkili bir filtredir. Aşırı harcama dürtüsünü kontrol etmek için pratik ipuçları arasında, alışverişe çıkmadan önce 24 saat bekleme kuralı uygulamak yer alır (k1). Bu kısa süre, çoğu zaman o anki duygusal dürtünün geçmesini sağlar ve daha rasyonel bir karar vermenize yardımcı olur. Ayrıca, harcama yapmadan önce bir “duygu günlüğü” tutmak, hangi durumların sizi alışverişe yönelttiğini fark etmenizi sağlar.
Bütçe Planı Oluşturmanın Psikolojik Temelleri
Tatil harcamalarını dengelemek için bütçe planı nasıl oluşturulur sorusu, aslında bir davranış değişikliği sürecidir. Bütçe yapmak, sadece rakamları bir araya getirmek değil; harcama alışkanlıklarınızı fark etmek ve önceliklerinizi belirlemektir. APA’nın stres araştırmaları, finansal belirsizliğin en büyük stres kaynaklarından biri olduğunu ortaya koymaktadır (k4). Oysa net bir bütçe planı, bu belirsizliği ortadan kaldırarak zihinsel yükünüzü hafifletir. Bütçe planlaması, aynı zamanda kendinize karşı şeffaf olmanızı sağlar; hangi harcamaların sizi gerçekten mutlu ettiğini, hangilerinin ise anlık bir boşluk doldurma aracı olduğunu görmenize yardımcı olur.
Bütçe planınızı oluştururken şu adımları izleyebilirsiniz:
- Tatil dönemi de dahil olmak üzere son üç aylık harcamalarınızı gözden geçirin.
- Gelirinizi ve sabit giderlerinizi belirleyin; kalan miktarı “harcanabilir gelir” olarak tanımlayın.
- Bu harcanabilir gelirin yüzde 20’sini eğlence ve kendinize ayırdığınız küçük ödüllere ayırın; geri kalanını birikim veya acil durum fonuna yönlendirin.
- Alışverişlerinizde nakit bütçe kullanmayı deneyin; kredi kartının soyutluğu, harcama hissini azaltırken nakit, fiziksel bir sınır oluşturur (k1).
Bu planı uygularken kendinize karşı katı olmamak önemlidir. Tatil sonrası normalizasyon süreci, Harvard Business Review’un da vurguladığı gibi, alışkanlıkların yeniden yapılandırılmasıyla ilgilidir (k5). Küçük adımlarla başlayın ve her başarılı haftayı kendinize küçük bir ödülle taçlandırın. Örneğin, bütçenize sadık kaldığınız bir haftanın sonunda sevdiğiniz bir kahveyi içmek, motivasyonunuzu canlı tutar.
Dürtü Kontrolü İçin Günlük Stratejiler
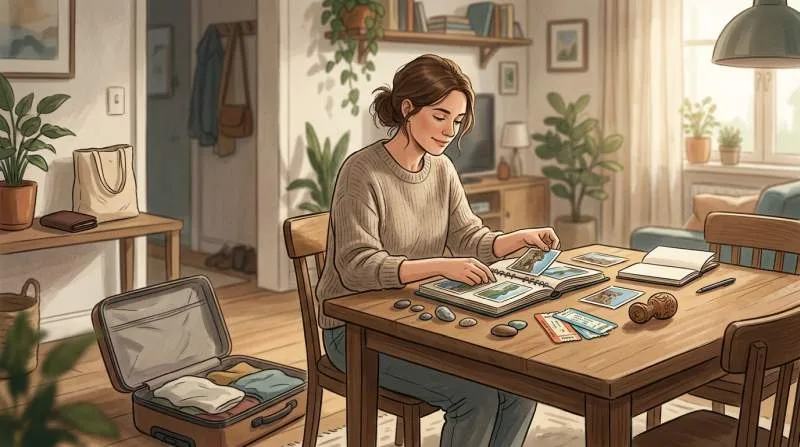
Aşırı harcama dürtüsünü kontrol etmek için pratik ipuçları, günlük hayata kolayca entegre edilebilecek yöntemlerdir. Bunlardan ilki, tatil dönüşünde kendinize en az bir iki günlük bir “boşluk” tanımaktır (k2). İşe dönmeden önce bu süreyi evde dinlenerek, alışveriş yapmadan geçirin. Bu, beyninizin ödül sisteminin normale dönmesi için ihtiyaç duyduğu zamandır. Ayrıca, tatil anılarınızı maddi nesnelerle değil, fotoğraf albümü oluşturmak veya bir günlük yazmak gibi yaratıcı yollarla yaşatmayı deneyin.
İkinci strateji, alışveriş listenizi önceden hazırlamak ve buna sadık kalmaktır. İhtiyaçlarınızı yazılı hale getirmek, dürtüsel alımların önüne geçer. Ayrıca, alışverişe çıkmadan önce kendinize “Bu ürünü bir hafta sonra hâlâ istiyor olacak mıyım?” sorusunu sormak, çoğu gereksiz harcamayı engeller. Alışveriş yaparken yanınızda sadece belirlediğiniz nakit miktarını bulundurmak da etkili bir yöntemdir.
Üçüncü olarak, duygusal tetikleyicilerinizi tanımak ve alternatif aktiviteler geliştirmek önemlidir. Alışveriş dürtüsü hissettiğinizde, bunun yerine 10 dakikalık bir yürüyüş yapmak, bir arkadaşınızı aramak ya da bir kitap okumak gibi sağlıklı alışkanlıklar edinin. Farkındalık egzersizleri de bu noktada işe yarar; nefesinize odaklanarak o anki dürtüyü gözlemlemek, onun geçici olduğunu fark etmenizi sağlar. Düzenli meditasyon, duygusal dalgalanmalara karşı direncinizi artırabilir.
Profesyonel Destek Ne Zaman Gerekir?
Tüm bu stratejilere rağmen harcama dürtüsü kontrol edilemez bir hal almışsa, altta yatan bir kompulsif satın alma bozukluğu olabilir (k1). Bu durumda kişi, alışverişi bir duygu düzenleme aracı olarak kullanır ve harcama sonrası yoğun pişmanlık yaşar. Eğer bu döngü günlük yaşamınızı, ilişkilerinizi veya finansal sağlığınızı ciddi şekilde etkiliyorsa, bir psikolog veya psikiyatristten destek almak önemlidir. Bilişsel davranışçı terapi (BDT), bu tür dürtü kontrol sorunlarında etkili bir yöntem olarak kabul edilir (k1). Ayrıca, finansal danışmanlık hizmetleri de bütçe yönetimi konusunda size rehberlik edebilir.
Unutmayın, tatil sonrası aşırı harcama dürtüsü, geçici bir uyum sürecinin doğal bir parçası olabilir. Önemli olan, bu dürtüyü tanımak ve ona bilinçli bir şekilde yanıt vermektir. Küçük adımlarla başlayarak hem bütçenizi koruyabilir hem de tatil sonrası sendromunun duygusal yükünü hafifletebilirsiniz. Kendinize karşı sabırlı olun ve her ilerlemeyi kutlayın; bu, uzun vadeli alışkanlık değişikliğinin anahtarıdır.


